Gasto inesperado y sin ahorros: qué hacer ahora
El carro no arranca. O aparece una factura médica inesperada. O la lavadora se descompone y sin ella no puedes trabajar.
No importa la situación. Lo que realmente importa es que el gasto llegó hoy y el dinero no está disponible.
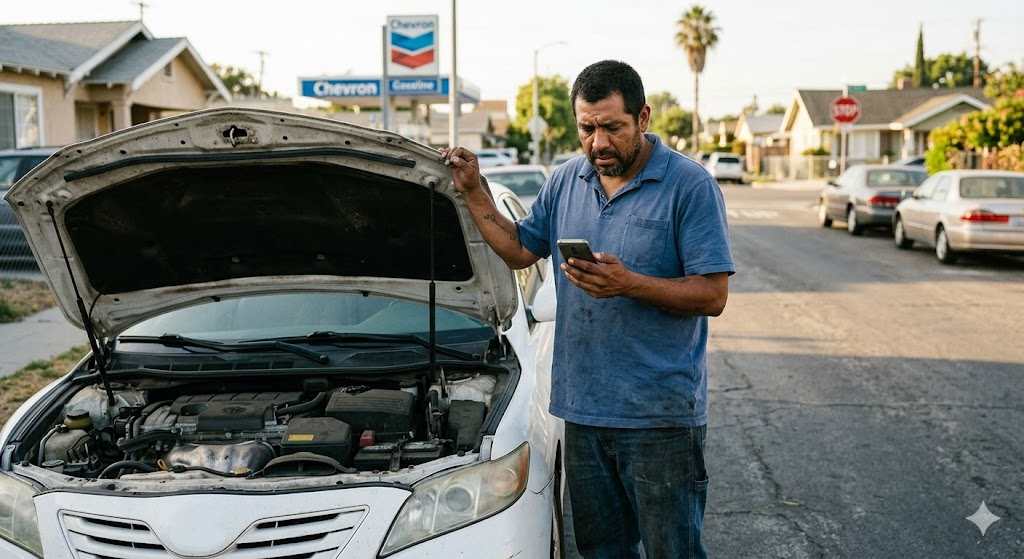
No es motivo de vergüenza. Datos de El Diario NY en 2026 indican que el 53% de los latinos en EE.UU. no podría cubrir un gasto inesperado de $1,000 sin endeudarse. No es falta de responsabilidad, sino la consecuencia de vivir en una de las economías más caras del mundo con ingresos que no crecen al mismo ritmo que los costos.
Este artículo está dirigido a quienes necesitan una solución concreta ahora, no consejos como “deberías tener un fondo de emergencia” que no sirven en este momento.
Por qué las emergencias financieras afectan más a las familias hispanas
Antes de ofrecer soluciones, es importante comprender el contexto, ya que no es casualidad que este problema sea tan frecuente en nuestra comunidad.
De acuerdo con un análisis publicado en mayo de 2026, muchos latinos se encuentran en “modo supervivencia”: si el salario aumenta 5% pero la renta y los alimentos básicos subieron 8%, la cuenta no da.
Cuando el ingreso apenas alcanza para cubrir los gastos esenciales, cualquier gasto inesperado, por pequeño que sea, descompensa el presupuesto. Y los imprevistos no avisan.
Gastos de emergencia más frecuentes y sus costos en 2026
Conocer qué emergencias son más probables te permite estar preparado y decidir qué herramienta financiera utilizar:
Fuentes: CCC Intelligent Solutions 2026 Crash Course, Bureau of Labor Statistics, datos nacionales hospitalarios.
El informe CCC Crash Course 2026 indica que en 2025 el gasto promedio para reparar un vehículo dañado fue de $4,818, y casi uno de cada cuatro autos accidentados es declarado pérdida total. Para familias que dependen del coche para trabajar, esto no es solo un inconveniente, sino una crisis urgente.
Mi situación es diferente Regresa y explora otras opcionesAlternativas reales cuando no cuentas con ahorros
Cuando la emergencia ya está presente, básicamente tienes cuatro opciones. Las presentamos aquí ordenadas de la mejor a la peor, según el costo real y el impacto en tu historial crediticio.
Opción 1: tarjeta de crédito con aprobación rápida
Si no cuentas con tarjeta o la que tienes ya está al máximo, pedir una tarjeta nueva dirigida a personas con crédito limitado o dañado puede darte acceso a fondos en 24 a 72 horas, y en algunos casos, permite obtener el número de la tarjeta digitalmente antes de que llegue la tarjeta física por correo.
Esta alternativa es adecuada si:
- Puedes comprometerte a pagar el saldo en los próximos 2 a 3 meses
- La emergencia es un gasto puntual, no un problema de ingresos estructural
- Usarás la tarjeta solo para el gasto de emergencia y no para gastos adicionales
Opción 2: préstamo personal para emergencias
Instituciones como Upstart, Oportun o LendingClub brindan préstamos personales para quienes tienen crédito limitado, con desembolso dentro de 1 a 3 días hábiles. Las tasas suelen ser más altas que las de un préstamo bancario clásico, usualmente entre 10% y 36% APR, pero inferiores al APR de una tarjeta de crédito para mal crédito. La ventaja es contar con una cuota fija mensual y un plazo definido para pagar.
Opción 3: tratar directamente con el proveedor
Hospitales, talleres mecánicos y otros proveedores suelen ofrecer planes de pago sin intereses si se solicita antes de efectuar el pago. Esta alternativa está poco usada porque muchas personas desconocen que existe o se sienten incómodas al negociar. Sin embargo, la mayoría de los proveedores prefieren acordar un plan de pagos antes que tener un cliente que no cumple.
En el caso de facturas médicas: pregunta por el financial assistance program o programa de ayuda financiera del hospital. Por ley, los hospitales sin fines de lucro deben ofrecer asistencia a personas con ingresos por debajo de cierto límite.
Opción 4: préstamos de día de pago (payday loans) — evítalos
Los préstamos payday parecen la opción más sencilla, pero son los más costosos. Con tasas APR que pueden superar el 400% anual, una deuda de $300 podría crecer a $500 o más si no se liquida en el próximo periodo. Según Bankrate, las comunidades hispanas enfrentan tasas de préstamos no bancarios de alto costo, como los payday loans, al menos 1.5 veces mayores que las de comunidades blancas. Esta diferencia no se debe a malas decisiones, sino a un menor acceso a opciones alternativas.
Las mejores tarjetas para emergencias sin historial o con crédito bajo en 2026
Si consideras que la tarjeta de crédito es la mejor opción para tu emergencia, estos productos ofrecen mayor probabilidad de aprobación rápida para quienes tienen historial limitado, dañado o inexistente:
| Tarjeta | Tipo | Cuota anual | Decisión | Acceso digital inmediato | Reporte a los 3 bureaus |
|---|---|---|---|---|---|
| OpenSky Plus Secured Visa | Asegurada | $0 | Sin revisión de crédito | No | Sí |
| Capital One Platinum Secured | Asegurada | $0 | Minutos (soft pull disponible) | Sí (en ciertos casos) | Sí |
| Credit One Platinum Visa | No asegurada | $39 a $99 | Minutos | Sí | Sí |
| OneMain BrightWay Card | No asegurada | $0 | Minutos | Sí | Sí |
| Aspire Cash Back Mastercard | No garantizada | Variable | Minutos | Sí | Sí |
Datos basados en términos publicados por los emisores a junio de 2026. Revisa las condiciones actuales antes de aplicar.
OpenSky Plus Secured Visa: sin chequeo de crédito y sin cuota anual
El OpenSky Plus es la única tarjeta asegurada en el mercado que no hace ninguna verificación de crédito al solicitarla y tampoco cobra cuota anual. Su tasa de aprobación supera el 90%. Requiere un depósito inicial mínimo de $300, que se transforma en tu límite de crédito. La desventaja para emergencias urgentes es que la tarjeta física tarda entre 7 y 10 días hábiles en llegar, por lo que no sirve para pagos presenciales inmediatos.
Capital One Platinum Secured: respuesta rápida y acceso digital posible
La Capital One Platinum Secured da una decisión en minutos si aplicas en línea, y en algunos casos facilita el número de tarjeta digitalmente antes de enviar la tarjeta física. Permite precalificar mediante soft pull sin afectar tu puntaje crediticio. No cobra cuota anual. El depósito mínimo puede ser tan bajo como $49 si calificas. Además, acepta ITIN además de SSN, ampliando el acceso para inmigrantes.
Credit One Platinum Visa: sin depósito, para crédito bajo
Para quienes no pueden reunir $200 o más para un depósito, la Credit One Platinum Visa es una tarjeta no asegurada que acepta solicitantes con puntajes desde 500. No requiere depósito. Otorga decisión en minutos y a menudo acceso digital inmediato al número de tarjeta. La cuota anual varía entre $39 y $99 según el perfil. El límite inicial suele estar entre $300 y $500.
OneMain BrightWay Card: aprobación alternativa basada en más de 250 criterios
De acuerdo con la plataforma Tilt, la OneMain BrightWay Card emplea un método de evaluación alternativo que analiza más de 250 señales financieras no convencionales, como ingresos, gastos y hábitos de conducta, aumentando las posibilidades de aprobación para quienes no califican con el score tradicional. No pide depósito ni cobra cuota anual. Informa a los tres principales bureaus.
Mi situación es diferente Regresa y explora otras opcionesQué hacer mientras esperas que te llegue la tarjeta
Si la emergencia requiere un pago en las próximas horas y la tarjeta aún no llega, estas son algunas soluciones temporales:
- Aplicaciones de adelanto de sueldo: Dave, Earnin y Brigit ofrecen adelantos de hasta $500 sin intereses, deducibles del próximo cheque. No requieren historial de crédito, solo acceso a tu cuenta bancaria y al menos un ingreso verificable.
- Credit unions hispanas y cooperativas de crédito comunitarias: organizaciones como Latino Community Credit Union ofrecen préstamos de emergencia a tasas bajas para miembros, con requisitos más flexibles que los bancos tradicionales.
- Programas de asistencia de emergencia: dependiendo del estado, hay fondos de emergencia municipales y estatales para alquiler, luz y gastos médicos. El portal benefits.gov (disponible en español) permite identificar programas según tu situación específica.
Cómo manejar la tarjeta para que no se transforme en otro problema
Una tarjeta de emergencia usada correctamente puede ser el apoyo que necesitas. Mal empleada, puede generar una deuda que se prolonga por años. La clave está en la disciplina durante el primer mes:
- Úsala solo para el gasto de emergencia. No para comida, gasolina o gastos del día a día después.
- Calcula cuánto puedes pagar extra cada mes. Si la emergencia fue de $600, divídela entre 3 meses: $200 al mes te liquida la deuda sin intereses si pagas antes del vencimiento.
- Configura un recordatorio de pago. La cuota por pago tardío puede ser de $30 a $40, más el impacto en el puntaje de crédito.
- No pidas aumento de límite inmediatamente. Primero demuestra un historial de 3 meses con la cuenta.
La emergencia que enfrentas hoy puede ser el comienzo de tu historial crediticio en EE.UU. Cada pago puntual que hagas en los próximos meses fortalecerá tu perfil y abrirá la puerta a mejores opciones financieras.
Preguntas frecuentes
¿Es posible usar la tarjeta para cubrir una emergencia médica?
Sí. La mayoría de hospitales y clínicas aceptan tarjetas de crédito para pagar copagos o saldos pendientes en facturas. Antes de cargar el total a la tarjeta, consulta si el proveedor ofrece un plan de pagos interno sin intereses. Muchos hospitales sin fines de lucro están obligados por ley a ofrecerlo.
¿Cuánto demora en llegar la tarjeta física tras la aprobación?
Por lo general, tarda entre 7 y 10 días hábiles. Algunos emisores como Capital One y Credit One entregan el número de tarjeta digital inmediatamente después de aprobarla, lo que te permite comprar en línea o añadirla a Apple Pay o Google Pay antes de recibir el plástico.
¿Pedir una tarjeta de emergencia y pagarla bien mejora mi historial crediticio?
Sí, siempre que la tarjeta reporte a los tres bureaus principales, como las que mencionamos en este artículo. Cada pago puntual se refleja en tu historial crediticio. Con un uso responsable durante 6 meses, es posible mejorar tu puntaje entre 30 y 60 puntos, lo cual puede abrirte puertas a mejores condiciones en futuros productos.
¿Qué sucede si la emergencia supera el límite de tu tarjeta?
Cuando el gasto excede tu límite disponible, una opción es combinar la tarjeta con un acuerdo de pago con el proveedor o un adelanto de sueldo. Evita usar varias tarjetas al mismo tiempo, ya que cada solicitud genera una consulta dura que puede bajar tu puntaje. Primero realiza la precalificación con cada emisor antes de aplicar formalmente.
¿Conviene más un préstamo personal o una tarjeta para emergencias?
Depende del monto y del plazo para pagar. Para gastos menores a $1,000 que puedas liquidar en 2 o 3 meses, la tarjeta suele ser más rápida y accesible. Para montos más altos que requieran pagos a 12 meses o más, un préstamo personal con cuotas fijas puede resultar más económico en intereses, sobre todo si tu puntaje supera los 600.
Perspectiva del autor
Quiero decir algo claro: ningún artículo sobre finanzas personales puede cambiar la realidad de que muchas familias latinas en EE.UU. viven con márgenes tan estrechos que cualquier imprevisto se vuelve una crisis.
El 53% de los latinos que no pueden cubrir $1,000 de emergencia sin endeudarse no está en esa situación por falta de disciplina. Es porque el sistema de costos en este país —renta, salud, transporte— está diseñado considerando un nivel de ingresos que muchas familias hispanas aún no alcanzan.
Dicho esto, usar la tarjeta de crédito adecuadamente en una emergencia es una herramienta válida. No es la solución perfecta, pero sí la que está disponible. Y si se maneja con un plan claro para pagarla, puede evitar consecuencias duraderas.
Mi consejo: si vas a pedir una tarjeta ahora, siempre usa la precalificación para evitar múltiples hard pulls. Escoge una que reporte a los tres bureaus. Y considera esa deuda como prioridad para pagar en los próximos 60 a 90 días, no algo que se salda “cuando se pueda”.
La información en este artículo proviene de El Diario NY (2026), CCC Intelligent Solutions 2026 Crash Course, Bureau of Labor Statistics, Bankrate, WalletHub y los términos públicos de cada emisor mencionados hasta junio de 2026. No representamos a ningún emisor ni recibimos pago por mencionar productos específicos. Siempre confirma las condiciones actuales directamente con el emisor antes de aplicar.
Mi situación es diferente Regresa y explora otras opciones Mi situación es diferente Regresa y explora otras opciones